央行数字货币原理大白话:它不是电子钱包,也不是比特币
央行数字货币(e-CNY)本质上是一层"国家信用"直接写入数字系统的记账体系,它既不是把纸币扫码化,也不是加密币。理解它的关键,在于分清"货币"和"流通媒介"这两个层次。
双层运行架构是e-CNY最核心的设计。央行把数字货币发行给商业银行等运营机构,再由它们发放到公众钱包。你钱包里那串数字,背后对应的是商业银行的负债账户,而商业银行欠央行的那笔账,才是真正意义上"钱"的创造环节。
很多人以为匿名就是彻底隐藏身份,e-CNY不是。它的规则是小额匿名、大额可追溯。买瓶水央行数字货币的原理,系统不知道你是谁;一笔转账超过阈值央行数字货币原理大白话:它不是电子钱包,也不是比特币,反洗钱系统就能沿着交易链把路径拉出来。"可控"两个字,落在这里。
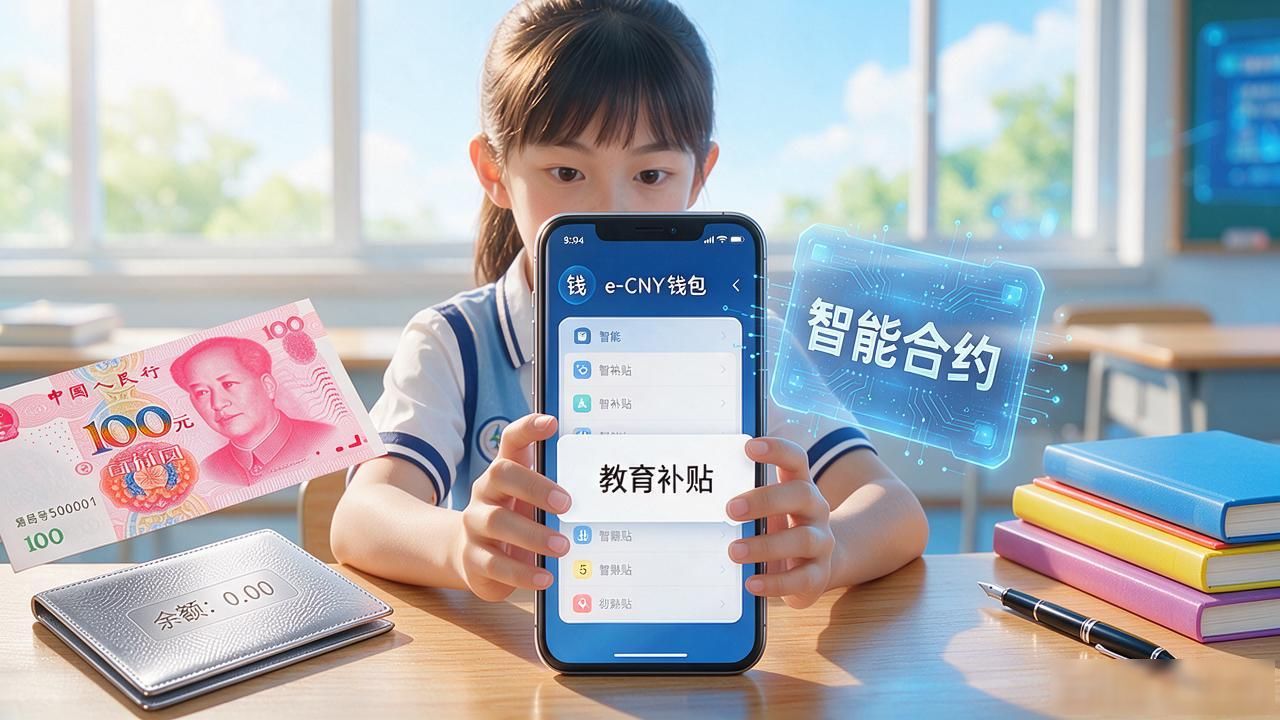
e-CNY钱包还支持可编程的智能合约。教育补贴打到孩子账户,合约写死"只能用于学费和课本",商家扫码时系统自动校验,钱到了但花不出去。这种定向支付能力,纸质货币和银行账户都做不到,却天然和"钱"绑在一起。
法律上e-CNY和纸币一样具有法偿性,拒收等同拒收现金。技术上它支持双离线支付——两台设备都断网,碰一碰就完成清算,延迟毫秒级。灾区、地铁这些场景里,比任何扫码都靠谱。
下次刷e-CNY买咖啡时不妨想想:那几毛几分到底"存"在谁那儿?如果未来社保、补贴全走这条通道,你觉得自己的隐私边界会被重新画在哪里?


