日本接受数字货币
2026年的日本街头,手机支付界面里多了一个熟悉的图标,数字货币正式融入日常。对于普通上班族和年轻人来说,这意味着花钱方式又变了。不再是简单的银行转账,而是带着链上确权属性的数字形态,让每一笔消费都变得透明且可追溯。这种变化没有轰轰烈烈的宣传,而是像温水煮青蛙一样渗透进便利店和自动售货机,悄然改变了人们对财富的认知习惯。
央行发行的数字日元在技术上做了脱敏处理,既保留了现金的匿名性又增加了系统的稳定性。商家端后台自动完成法币与代币的双向兑换,手续费几乎可以忽略不计。在东京的一家居酒屋,老板不再担心现金假币风险,顾客也不用找零。资金流转速度快到毫秒级,背后是分布式账本在支撑,这种技术红利让小微商户也能享受到金融科技的红利,经营效率肉眼可见地提升。
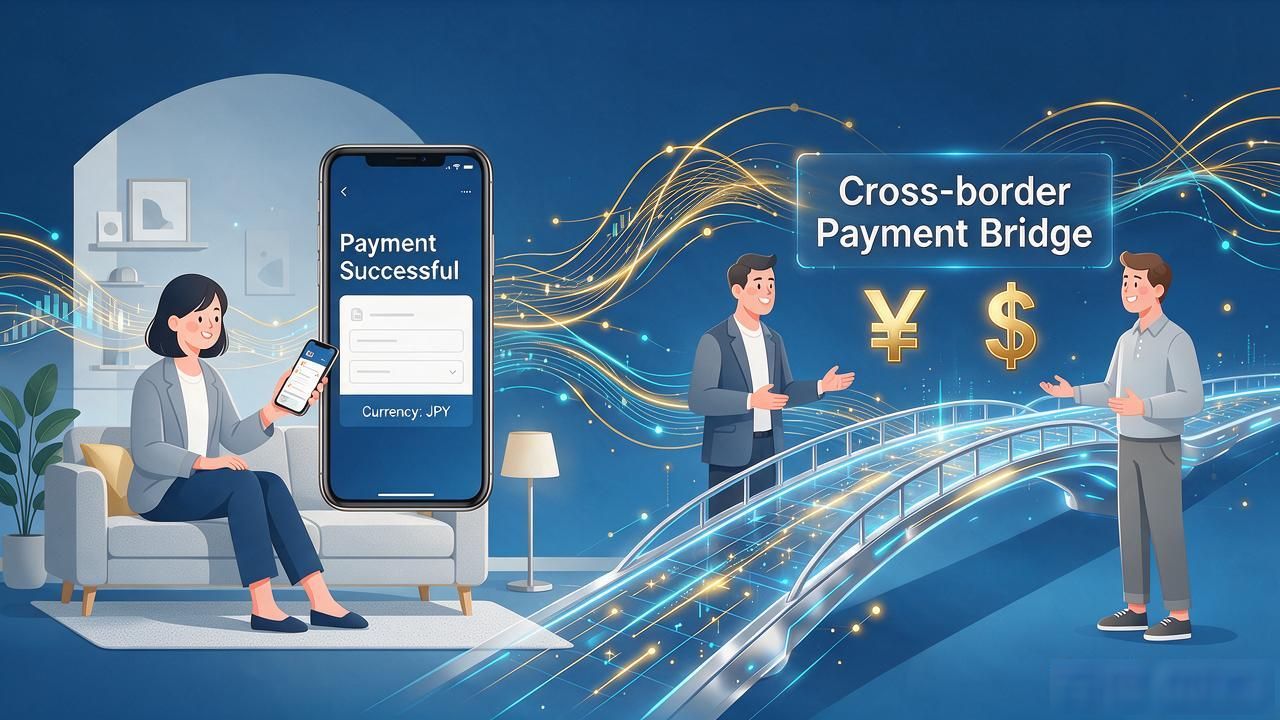
跨境支付成为了真正的重头戏。以往一笔日元兑美元需要两三天,现在通过数字桥实现秒级到账。对于经常海淘的日本消费者和做进出口的中小企业日本接受数字货币,资金周转率大大提高。中间环节少了,坏账风险低了,整个贸易链条变得轻盈。金融机构不再是单纯的货币中介,而是变成了数据服务方,这种身份转变让监管和反洗钱变得更具针对性,同时也让黑钱流转的空间被压缩到极限。
教育领域也在同步跟进。大学里的金融专业增加了区块链审计课程日本接受数字货币,学生毕业后更懂技术风控。职场新人在入职培训里学习如何用数字身份凭证证明技能,而不是只看学历。社会信任体系正在被重构,从依赖机构背书转向依赖代码和算法。这种底层逻辑的迁移,让日本人开始习惯用“验证”代替“相信”,社会运行成本因此降低,沟通变得更加高效且直接。
未来几年,数字日元大概率会成为居民储蓄的重要部分。利息激励机制会引导更多资金进入数字体系,银行网点可能会进一步缩减,取而代之的是社区数字服务终端。对于投资者而言,持有数字资产不再是投机,而是配置的一部分。随着普及率升高,社会对隐私和数据边界的讨论也会升级,如何在开放与保护之间找平衡,将是接下来几年的核心议题,每个人都得学会在数字浪潮中守住自己的财务边界。


