数字货币跟银行是替代还是共生?搞懂这点不踩坑
干支付结算这行二十年了,眼看着数字货币从实验室概念走到手机钱包,身边人问得最多的就一句:银行跟数字货币到底什么关系?真不是谁干掉谁那么简单。银行是信用体系的锚,数字货币是流通效率的工具,两者咬合在一起,才构成一个完整的现代支付生态。
实际业务里,数字货币的发行、清算、反洗钱,底层全靠银行的账户体系和风控模型撑着。你手机里扫那笔数字人民币数字货币跟银行是替代还是共生?搞懂这点不踩坑,背后是商业银行的备付金账户在实时划转,不是真空里凭空走的。没有银行那套合规框架和客户身份核验,数字货币根本落不了地,更别谈大规模普及。
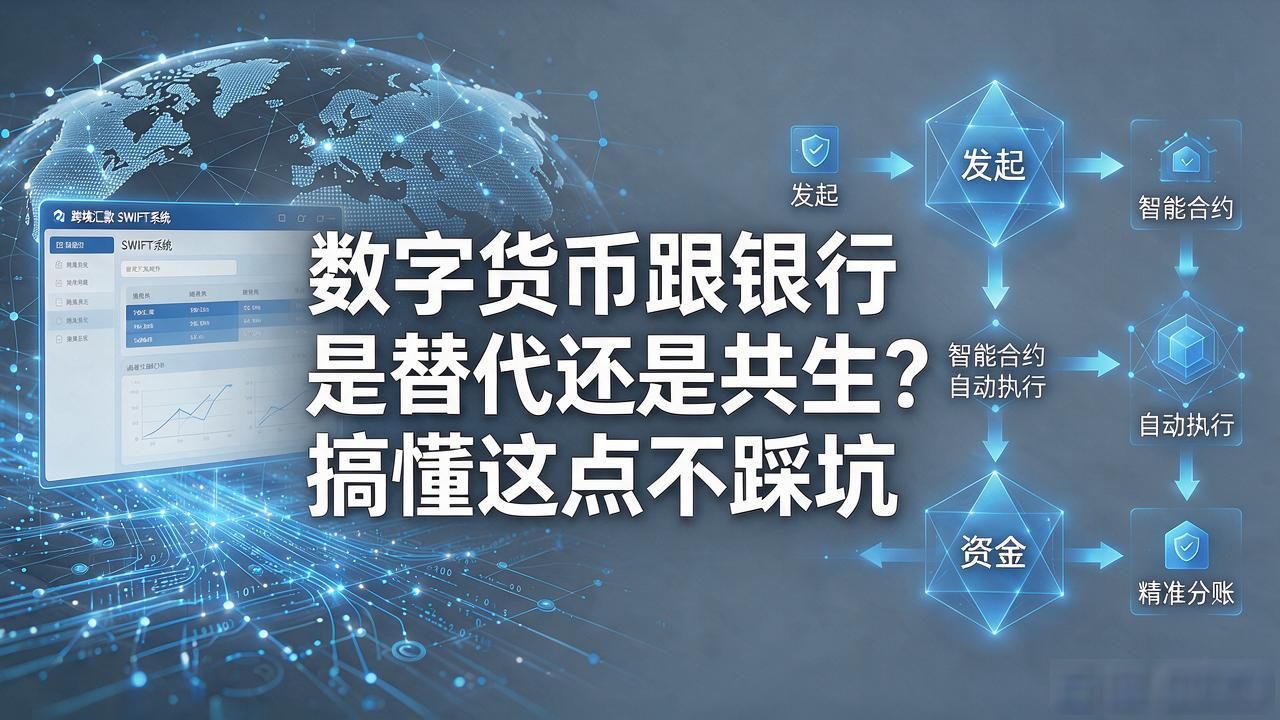
反过来,银行也借数字货币这把刀切开了自身的成本结构。过去一笔跨境汇款走SWIFT,手续费高、时效慢,客户怨声载道。数字人民币的智能合约能力,让资金到账、分账、结算一气呵成,银行中间环节省了,客户体感快了,银行也能把人力腾出来做风控和精准营销。
所以下次再有人拍胸脯说"数字货币要干掉银行"数字货币跟银行关系,你大可以直接反问:你的工资卡、房贷、理财,哪一样离得开银行的账户体系?你平时用数字货币,最在意的到底是到账速度还是资金安全?想清楚这两个问题,关系自然就明了了。


