DCEP央行数字货币的优点:安全便捷,日常支付新体验
央行数字货币(DCEP)是数字时代的“真金白银”,它不仅是纸币的电子化替代,更在安全性、流通效率与普惠金融层面实现了质的飞跃。不同于第三方支付工具,DCEP具备法币属性,是公众对货币的无条件信任,这为数字金融筑牢了根基。
在支付体验上,DCEP实现了“双离线支付”这一核心突破。即使在无网、无电的极端环境下,只需手机相互靠近即可完成转账。这种硬钱包形态彻底打破了物理限制,让偏远地区或自然灾害现场的居民也能顺畅使用数字货币,极大提升了社会支付的韧性。
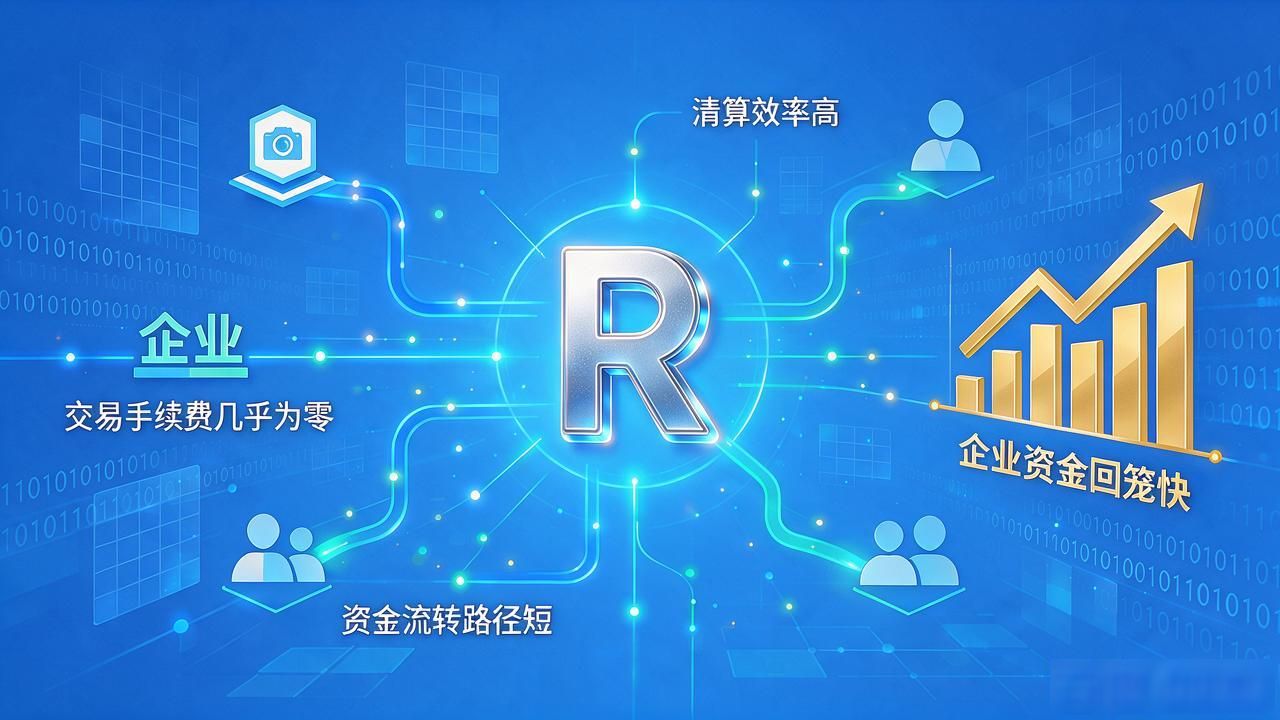
从成本控制看,DCEP依托央行信用,交易手续费几乎为零,且无需商业平台承担高昂的清算维护费用。资金流转路径更短,清算效率显著提升,企业资金回笼速度加快,有助于降低整体社会交易成本,激发市场活力。
技术架构上,DCEP采用分层运营机制,由商业银行负责兑取与发行DCEP央行数字货币的优点,既保留了商业银行的服务优势,又确保了底层技术的统一与安全。这种设计有效隔离了系统风险DCEP央行数字货币的优点:安全便捷,日常支付新体验,防止单点故障引发连锁反应,保障了金融系统的稳定运行。
对于用户隐私与监管平衡,DCEP实现了“小额匿名、大额可溯”。日常小额消费保护个人信息不被商业化滥用,而大额交易则留有痕迹,便于反洗钱与反恐融资。这种精准监管能力,在保护隐私的同时,提升了金融治理的现代化水平。


